Resolución 22 / 2025
INSTITUTO NACIONAL DE ASUNTOS INDIGENAS
INSTITUTO NACIONAL DE ASUNTOS INDIGENAS
REGLAMENTO DE RENDICION DE FONDOS - APRUEBESE
- Sanción:
- Publicada en el Boletín Oficial:
- Número:
- Boletín Oficial número: 35611
- Página:
- 35
Texto original de la norma
INSTITUTO NACIONAL DE ASUNTOS INDÍGENAS
Resolución 22/2025
RESOL-2025-22-APN-INAI#JGM
Ciudad de Buenos Aires, 13/02/2025
VISTO el Expediente N° EX-2025-06066305-APN-INAI#JGM, la Ley N° 23.302, Ley Nº 24.156 de Administración Financiera y de los Sistemas de Control del Sector Público Nacional, los Decretos N°892 del 11 de diciembre de 1995, N° 225 del 13 de marzo de 2007, 782 del 20 de noviembre de 2019, 7 del 10 de diciembre de 2019 y 50 del 19 de diciembre de 2019 y;
CONSIDERANDO:
Que, de conformidad a la Ley N° 23.302, se otorgan subsidios no reintegrables a las comunidades indígenas mediante el cual se implementan proyectos productivos, fomento a la cultura, educación, su defensa y desarrollo para su plena participación en el proceso socioeconómico y cultural de la Nación, respetando sus propios valores y modalidades.
Que por Resolución INAI N° 8/2025 se abrogó la Resolución INAI N° 235/2004 del 19 de octubre de 2004, mediante la cual se venía otorgando subsidios a las comunidades indígenas y/o sus organizaciones sin contar con un reglamento de rendición de cuentas aprobado que permita cuantificar el impacto y/o resultado de los programas ejecutado.
Que por resolución INAI Nº 587/2007 se creó el Programa Nacional Relevamiento Territorial de Comunidades Indígenas –Re.Te.C.I.-, en cuyo marco se viene transfiriendo fondos a las provincias donde existe mayor cantidad de Comunidades Indígenas para la conformación de Unidades Ejecutoras Provinciales, para la demarcación territorial indígena.
Que mediante el Decreto Nº 225 del 13 de marzo de 2007, se dispuso que cada Jurisdicción o entidad dependiente del PODER EJECUTIVO NACIONAL, cuyos presupuestos incluyan créditos en los Incisos 5 - Transferencias -Transferencias a Gobiernos Provinciales y/o Municipales y 6 – Activos Financieros -, destinados a la atención de programas o acciones de carácter social, que se ejecuten en el marco de convenios bilaterales que prevean la obligación de rendir cuentas, a suscribirse con las Provincias y/o Municipios, dictará un reglamento que regule la rendición de los fondos presupuestarios transferidos, al que deberán ajustarse dichos acuerdos.
Que el Decreto Nº 561/2016 dispuso la implementación del ecosistema de Gestión Documental Electrónica (GDE) en las entidades y jurisdicciones enumeradas en el artículo 8° de la Ley N° 24.156 que componen el Sector Público Nacional, como sistema integrado de caratulación, numeración, seguimiento y registración de movimientos de todas las actuaciones y expedientes del Sector Público Nacional, en reemplazo de aquellos sistemas de gestión documental en uso en ese momento.
Que el Decreto N° 782/2019 estableció que las rendiciones de cuentas de aquellas transferencias y asistencias previstas en los artículos 2° y 3° del Decreto N° 1063/2016 y las que surgen de los Decretos N° 892/1995, 225/2007 y 1344/2007, deberán ejecutarse en formato electrónico mediante los módulos Gestor de Asistencias y Transferencias (GAT), Registro Integral de Destinatarios (RID) y/o Trámites a Distancia (TAD) todos ellos componentes del sistema de Gestión Documental Electrónica – GDE.
Que, en virtud de las competencias y programas desplegadas por este INSTITUTO NACIONAL DE ASUNTOS INDÍGENAS resulta oportuna y necesaria la aprobación de un REGLAMENTO DE RENDICIÓN DE FONDOS OTORGADOS POR EL INSTITUTO NACIONAL DE ASUNTOS INDÍGENAS A LAS COMUNIDADES Y ORGANIZACIONES INDÍGENAS, GOBIERNOS PROVINCIALES Y/O MUNICIPALES, ONG, UNIVERSIDADES NACIONALES Y OTROS ENTES.
Que el mencionado reglamento tendrá por objeto fijar las pautas para la eficaz aplicación del circuito administrativo requerido para efectuar las rendiciones de cuentas de los fondos otorgados conforme a los marcos contables, legales y normativos vigentes.
Que la presentación de rendiciones de cuentas por parte de los sujetos que reciben fondos públicos no sólo obedece a un imperativo legal, sino que deviene necesaria a fin de verificar el destino, la intangibilidad, y la eficiencia en el uso de los mismos, contribuyendo así a la transparencia de la gestión pública.
Que de conformidad a la normativa citada se establece que el Reglamento de Rendición de Cuentas que se dicte en cada jurisdicción y/o entidad competente se incorporará como Anexo de los convenios que se suscriban.
Que resulta necesario aprobar un reglamento general para la rendición de cuentas de fondos presupuestarios transferidos a Provincias, Municipios y/u otros Entes de aplicación a todo el ámbito de ésta cartera de Estado.
Que la UNIDAD DE AUDITORÍA INTERNA de este INSTITUTO tomó intervención en los términos del artículo 101 del Decreto N° 1344/2007.
Que la DIRECCIÓN DE ASUNTOS JURÍDICOS de este organismo tomó la intervención que le compete.
Que la presente medida se dicta en virtud de las facultades establecidas en la ley 23.302, su Decreto Reglamentario N° 155/89 y el Decreto 308/2024.
Por ello,
EL PRESIDENTE DEL INSTITUTO NACIONAL DE ASUNTOS INDÍGENAS
RESUELVE:
ARTÍCULO 1°. - Apruébese el REGLAMENTO DE RENDICIÓN DE FONDOS OTORGADOS POR EL INSTITUTO NACIONAL DE ASUNTOS INDÍGENAS A LAS COMUNIDADES Y ORGANIZACIONES INDÍGENAS, GOBIERNOS PROVINCIALES Y/O MUNICIPALES, ONG, UNIVERSIDADES NACIONALES Y OTROS ENTES, que como Anexo INLEG-2025-15949330-APN-INAI#JGM, forma parte integrante del presente acto.
ARTÍCULO 2°.- Apruébase los formularios de rendición de cuentas conforme al siguiente detalle: ANEXO I: Declaración jurada sobre aplicación de fondos de subsidios (IF-2025-15634968-APN-DTA#INAI); ANEXO II: Documentación respaldatoria de la inversión de fondos - registro de comprobantes (IF-2025-15635386-APNDTA#INAI); ANEXO III: Declaración Jurada de Gastos de Viáticos (IF-2025-15637831-APN-DTA#INAI); ANEXO IV: Declaración Jurada de Gastos de Traslados-combustible (IF-2025-15638296-APN-DTA#INAI); ANEXO V: Balance presupuestado – Balance ejecutado (IF-2025-15638709-APN-DTA#INAI); ANEXO VI: Devolución de fondos (IF-2025-15639035-APN-DTA#INAI) que como Anexos forman parte integrante de la presente.
ARTÍCULO 3°. - El reglamento que se aprueba por el artículo 1° de la presente medida, deberá ser incorporado como anexo a los convenios que en el futuro se suscriban, o deberá hacerse referencia en los actos administrativos que se otorguen, en los que se comprometan créditos asignados en el Inciso 5 —Transferencias.
ARTÍCULO 4°. - Regístrese, comuníquese, publíquese, dése a la DIRECCIÓN NACIONAL DEL REGISTRO OFICIAL y archívese.
Claudio Bernardo Avruj
NOTA: El/los Anexo/s que integra/n este(a) Resolución se publican en la edición web del BORA -www.boletinoficial.gob.ar-
 REGLAMENTO DE RENDICIÓN DE FONDOS (RDF) OTORGADOS POR EL INSTITUTO NACIONAL DE ASUNTOS INDÍGENAS A LAS COMUNIDADES Y ORGANIZACIONES INDÍGENAS, GOBIERNOS PROVINCIALES, MUNICIPALES, ONG, UNIVERSIDADES Y OTROS ENTES.
ÍNDICE.
Art.1 Objetivo
Art. 2 Glosario
Art. 3 Presentación de rendición de cuentas documentada
Art. 4 Requisitos para la presentación de la rendición de fondos transferidos a los beneficiarios solicitantes
Art. 5 Registro de comprobantes - Gastos incurridos
Art. 6 Gastos de viáticos
Art. 7 Gastos de traslados - combustible
Art. 8 Balance presupuestado - Balance ejecutado
Art. 9 Otras especificaciones
Art. 10 Plazos
Art. 11 Resguardo de información
Art. 12 Incumplimiento
Art. 13 Devolución de fondos
Art. 14 Análisis y Control de la rendición de cuentas
Art. 15 Interrupción o retención de fondos Art.
16 Libre deuda de rendición de fondos
ANEXOS.
Anexo I: DDJJ sobre aplicación de fondos de subsidios (IF-2025-15634968-APN-DTA#INAI).
Anexo II: Documentación respaldatoria de la inversión de fondos (IF-2025-15635386-APN-DTA#INAI).
Anexo III: DDJJ de gastos de viáticos (IF-2025-15637831-APN-DTA#INAI).
Anexo IV: DDJJ gastos de traslados - Combustible (IF-2025-15638296-APN-DTA#INAI).
Anexo V: DDJJ Balance presupuestado / Balance ejecutado (IF-2025-15638709-APN-DTA#INAI).
Anexo VI: Devolución de fondos (IF-2025-15639035-APN-DTA#INAI).
ARTÍCULO 1°: OBJETIVO.
El presente reglamento general será de aplicación a todos los convenios que suscriban las autoridades superiores del INSTITUTO NACIONAL DE ASUNTOS INDÍGENAS, en los que ejecuten presupuestariamente transferencias de fondos públicos correspondientes a las partidas principales y parciales del Incisos 5 - Transferencias - Transferencias a Gobiernos Provinciales y/o Municipales, y Transferencias a asociaciones de la Sociedad Civil, asociaciones civiles, simples asociaciones y fundaciones sin fines de lucro, entidades de bien público, federaciones, cooperativas y organizaciones internacionales, COMUNIDADES INDÍGENAS Y ORGANIZACIONES INDÍGENAS, cuya personería jurídica haya sido inscripta en el Registro Nacional de Comunidades Indígenas, Registro de Organizaciones de Pueblos Indígenas, u organismo provincial competente, destinados a la atención de los programas o acciones de carácter social, y que, en consecuencia, requieren un mecanismo de rendición de cuentas a los fines de controlar la efectiva ejecución de dichos fondos, de acuerdo con lo previsto en el acuerdo respectivo.
El presente Reglamento se dicta en virtud de lo dispuesto por los Decretos N° 782/19, N° 892/95, N° 225/07, y modificatorios, y establece los requisitos mínimos, generales y obligatorios que tienen por objeto sistematizar las rendiciones de cuentas de los recursos de inciso 5 (transferencias) de carácter social. Se establece que en el caso de programas y actividades que cuenten con financiamiento internacional y aportes del Tesoro Nacional como contraparte local, los mecanismos de seguimiento y control acordados con los Organismos Financieros Internacionales no obstan al cumplimiento de lo establecido en el presente reglamento. (Decreto 782/2019. Art 11).
El presente REGLAMENTO y sus Anexos, deberá formar parte integrante del Convenio a suscribirse con el ente receptor de los fondos, sugiriéndose la inclusión de una cláusula que disponga su incorporación como Anexo.
ARTÍCULO 2°: GLOSARIO.
Con la finalidad de precisar los conceptos y alcances del presente reglamento, se definen los términos necesarios para su entendimiento:
• ENTE RECEPTOR DE LOS FONDOS:
a) ORGANISMOS GUBERNAMENTALES: organismos de los gobiernos provinciales, municipales, organismos y entes desconcentrados y descentralizados dependientes del Poder ejecutivo nacional y universidades nacionales;
b) ORGANIZACIONES NO GUBERNAMENTALES SIN FINES DE LUCRO: organizaciones de la sociedad civil, asociaciones civiles, simples asociaciones y fundaciones sin fines de lucro, entidades de bien público, federaciones, cooperativas y organizaciones internacionales;
c) COMUNIDADES INDÍGENAS Y ORGANIZACIONES INDÍGENAS, cuya personería jurídica haya sido inscripta en el Registro Nacional de Comunidades Indígenas, Registro de Organizaciones de Pueblos Indígenas u organismo provincial competente.
• INFORME TÉCNICO DE APROBACIÓN DEL PROYECTO: es el documento elaborado sobre la factibilidad del proyecto, suscripto por el/la Director/a del área propiciante, que a su vez es el responsable del monitoreo de la ejecución del proyecto.
• INFORME TÉCNICO DE AVANCE: Es el documento elaborado a los fines de habilitar el desembolso de nuevas cuotas. Las conformidades de los avances estarán suscriptas por el/la Director/a del área sustantiva y el técnico responsable del monitoreo de la ejecución del convenio, programa o proyecto.
• INFORME TÉCNICO FINAL: Es el documento suscripto por el/la directora/a conjuntamente con el agente responsable del monitoreo, elaborado una vez finalizado el proceso de rendición del convenio, programa o proyecto, en el que se certifica el cumplimiento del objeto, el empleo y ejecución de los fondos transferidos conforme al motivo de su otorgamiento, y en caso de existir bienes de uso que hayan sido adquiridos en el marco del convenio, deberá estar asentada la recepción efectiva o el destino final de los mismos.
• CIERRE DE ACTUACIONES: La dirección propiciante del convenio evaluará el complimiento del objeto mediante la emisión de un informe técnico y elevará a la presidencia del INAI un INFORME FINAL conjuntamente con los proyectos de los actos administrativos en la que propicia el cierre de las actuaciones, previo dictamen del servicio jurídico del organismo.
ARTICULO 3°: PRESENTACIÓN DE LA RENDICIÓN DE CUENTAS DOCUMENTADA.
Las documentaciones relacionadas a rendiciones de cuentas deben ser presentadas mediante la plataforma TAD al usuario y código de trámite que determine el INSTITUTO NACIONAL DE ASUNTOS DE INDÍGENAS (INAI) en cada convenio y el expediente que se genere por dicha vía se vinculará, o se dejará constancia de ello, en el expediente del proyecto que se tendrá como principal. En caso que se considere, fundamentada mediante el informe técnico del área sustantiva, que el beneficiario no cuente con acceso a cualquiera de las herramientas necesarias para el uso de la plataforma TAD, o su utilización resulte impracticable por razones técnicas o por falta de recursos informáticos, las rendiciones de cuentas podrán ser remitidas en formato físico, se digitalizarán y serán ingresadas por Mesa de Entradas del organismo y se incorporarán al expediente principal.
ARTÍCULO 4°: REQUISITOS PARA LA PRESENTACIÓN DE LA RENDICIÓN DE FONDOS TRANSFERIDOS A LOS BENEFICIARIOS SOLICITANTES.
Una vez ejecutados los fondos, acorde a los lineamientos del convenio, programa o proyecto que corresponda, y cumplido el plazo determinado en el convenio para la presentación de la rendición de cuentas se deberá presentar y cumplimentar lo siguiente:
4.1. INFORME TÉCNICO DE GRADO DE AVANCE DE EJECUCIÓN DEL OBJETO DEL CONVENIO. El beneficiario emitirá un informe a la fecha de presentación de la rendición de cuentas detallando las actividades realizadas y el nivel de ejecución del objeto del convenio. Podrá adjuntar documentación de respaldo que considere necesaria (fotografía, actas, registros, etc).
4.2. DECLARACIÓN JURADA DE INVERSIÓN DE FONDOS estipulado como ANEXO I - 'DECLARACIÓN JURADA SOBRE APLICACIÓN DE FONDOS DE SUBSIDIOS' (IF-2025-15634968-APN-DTA#INAI) con las siguientes especificaciones:
a) Deberá Especificar:
• Fecha de elaboración.
• Fecha de recepción de las transferencias que se rinden.
• Los datos de quien/es suscribe/n, en carácter de qué, domicilio, provincia, número de resolución por la cual se aprobó el subsidio con cargo a rendir cuenta y el número de expediente y resolución por el cual se tramitó.
• Contener adjunto la copia del extracto de la cuenta bancaria o en su defecto, el extracto de la cuenta escritural en los casos en que el receptor de la transferencia resulte ser una provincia en la que se encuentre implementado el sistema de Cuenta Única del Tesoro - Decreto N° 782/19 art 2. E).
• Detalle de la suma otorgada, inversión documentada rendida, inversión documentada acumulada (en caso de corresponder), y saldo.
b) En la misma deberá constar destino de los fondos:
• Los fondos recibidos fueron empleados para el objeto solicitado y/o tenido en cuenta para su otorgamiento.
• Detalle del grado de avance en el cumplimiento de las metas asociadas a las transferencias/s otorgada/s de acuerdo con el punto 1 del presente artículo.
• Para el caso de organismos gubernamentales, la manifestación expresa de que han sido cumplidos los procedimientos requeridos por las normas provinciales y/o municipales, en materia de administración presupuestaria, sistema de registración contable, régimen de contrataciones, reglamento de bienes y que asimismo fueron observadas las normas de control interno vigentes en la jurisdicción respectiva.
• La totalidad de la documentación original respaldatoria del empleo de los fondos del subsidio, cumple con la formalidades y requisitos establecidos por la Resolución General N° 1415 de la ADMINISTRACIÓN FEDERAL DE INGRESOS PÚBLICOS, del 07 de enero de 2003, sobre FACTURACIÓN Y REGISTRACIÓN, complementarias y modificatorias.
• En los casos de adquisición, construcción, refacción, ampliación o habilitación de inmuebles, que se ha verificado la existencia de la constancia de atestación marginal en título de propiedad, reglada por el artículo 1° del Decreto N° 23.871/44. En caso de comunidades indígenas que no cuente con registración dominial, deberá acreditarse la propiedad mediante carpeta técnica del relevamiento territorial indígena - Ley 26.160 - o informe emanado de la Dirección de Tierras y RENACI de que acredite la posesión.
c) En el caso de las rendiciones de cuentas presentadas por las provincias deberán ser firmadas por el Secretario/a o Subsecretario de Coordinación -o funcionario de nivel equivalente- o máxima autoridad del ente receptor de los fondos.
En caso de los Municipios, deberán ser firmadas por el Secretario/a de Hacienda o funcionario de nivel equivalente. Cuando se trate de otros entes no gubernamentales, deberá estar debidamente suscripta por la autoridad máxima y por el tesorero o contador del ente receptor de los fondos, según corresponda.
ART. 5°: REGISTRO DE COMPROBANTES - GASTOS INCURRIDOS.
Detalle de los gastos incurridos volcados en el ANEXO II - FORMULARIO REGISTRO DE COMPROBANTES - DOCUMENTACIÓN RESPALDATORIA DE LA INVERSIÓN DE FONDOS (IF-2025-15635386-APN-DTA#INAI) - con las siguientes especificaciones:
5.1. Se deberá indicar el organismo cedente, norma que aprobó el desembolso; fecha de elaboración, número de expediente por el cual se tramitó y resolución por la cual se aprobó el mismo.
5.2. Los gastos deberán estar ordenados cronológicamente por rubro según cada proyecto y de acuerdo con la fecha de emisión de los comprobantes, indicando los subtotales de cada uno de ellos y el total invertido. En el caso del rubro honorarios, deberán estar ordenados por proveedor, respetando también el orden cronológico.
5.3. En relación al detalle de los comprobantes se deberá especificar fecha, número de comprobante, proveedor, CUIT, concepto y monto total facturado.
5.4. Deberá estar debidamente suscripta por la autoridad máxima y por el tesorero o contador del ente receptor de los fondos, según corresponda.
5.5. En aquellos casos excepcionales en los cuales el gasto no posea un comprobante que cumpla con todos los requerimientos exigidos por las normativas vigentes, el beneficiario podrá presentar una declaración jurada de ejecución del gasto conformada por las autoridades de la provincia, municipalidad, asociación de la sociedad civil, etc., que luego será conformada por el Director/a del área sustantiva a fin de justificar la ejecución del gasto.
5.6. Documentación respaldatoria de la inversión de fondos.
a. Los comprobantes de pago deberán cumplir con los requisitos establecidos por la AFIP para la emisión de facturas, tickets y recibos; y contener la información detallada según requerimientos del presente reglamento
b. Constancia de inscripción de AFIP y de CAE en los casos que corresponda, debiendo estar incluidas de manera inmediatamente consecutiva y vincularse en el mismo orden que fueron registrados en el ANEXO II.
c. En caso de adquisición de bienes no registrables, adjuntarse placas fotográficas del producto adquirido y actas de entrega a los responsables de su custodia y/o tenencia. En caso de asistencia técnica y/o servicios profesionales, deberán adjuntarse los informes que demuestren la ejecución de las actividades realizadas y/u otra documentación que respalde la actividad, suscripta por el responsable del receptor de los fondos bajo declaración jurada.
d. Se aceptarán: Facturas/recibo/ticket B o C - comprobantes electrónicos - con C.A.E. Dicho código no debe estar vencido. Adjuntar la constatación de los comprobantes con CAE de la AFIP https://servicioswep.afip.gob.ar/genericos/comprobantes/cae.aspx, y tickets o Tickets-factura (Controlador Fiscal).
e. Los comprobantes deberán contener la descripción del artículo o servicio, el precio unitario y estar relacionado al rubro presupuestado.
No se reconocerán aquellos comprobantes que tengan en la descripción los conceptos 'VARIOS', 'ÍTEMS”, 'ARTÍCULO', ETC., excepto que estén acompañados por remito.
f. Las actividades registradas en la AFIP de los proveedores de servicios, insumos o bienes de uso, deberán corresponderse con el/los conceptos / s facturado /s.
g. Los comprobantes deberán estar debidamente suscriptos (con aclaración y/o sello) por la autoridad máxima, y por el tesorero o contador del ente receptor de los fondos, según corresponda.
h. En el caso de las facturas correspondientes a honorarios, además de referenciar el concepto de acuerdo con lo presupuestado, deberá especificar el período facturado, con fecha de vencimiento de pago acorde al pago efectivo del servicio.
i. En el caso de gastos de combustible, no se aceptarán facturas que evidencien un consumo prepagado, ni que refieran a un pago en cuenta corriente; únicamente podrá presentarse un comprobante por cada carga efectuada acompañada por una Declaración Jurada de gastos de Traslado - Combustible (ANEXO IV).
j. En el caso de gastos de traslados, se deberán acompañar a la Declaración Jurada de gastos de Traslado - Combustible (ANEXO IV), con especificaciones del lugar de origen y destino.
ART. 6°: GASTOS DE VIÁTICOS.
En el caso de los gobiernos provinciales, municipales u organismos no gubernamentales que, en el marco del convenio y/o programa contraten técnicos, y en consecuencia tengan estipulados rubros de viáticos, deberán presentar el ANEXO III - FORMULARIO DECLARACIÓN JURADA DE GASTOS DE VIÁTICOS - (IF-2025-15637831-APN-DTA#INAI) con las siguientes especificaciones:
6.1. Indicar el número de expediente, nombre del proyecto y nombre de la persona que recibe el viático.
6.2. Indicar los datos por la autoridad máxima, el cargo que representa y la suma invertida en la comisión que declara.
6.3. Referenciar tramo, fecha, hora, cantidad de días abonados, el valor por día y el total. A efectos de conocer el valor del viático a abonar, se deberá acompañar el documento que defina el valor abonado.
6.4. Referenciar la comisión, el motivo y la fecha.
6.5. Deberá estar debidamente suscripta por la autoridad máxima y por la persona que recibe el viático.
6.6. Cada Declaración Jurada deberá estar acompañada de los comprobantes respaldatorios de cada comisión realizada o, en su defecto, de un acta o constancia suscripta por autoridades policiales, juez de paz, autoridades indígenas o provinciales.
Art. 7°: GASTOS DE TRASLADOS - COMBUSTIBLE.
En el caso de que los beneficiarios tengan previstos gastos de traslados o de asamblea, los mismos deberán presentarse con el - ANEXO IV -DECLARACIÓN JURADA DE GASTOS DE TRASLADO - COMBUSTIBLE IF-2025-15638296-APN-DTA#INAI de acuerdo con lo siguiente:
7.1. Indicar el número de expediente, nombre del proyecto y nombre de la persona que recibe el viático.
7.2. Indicar la autoridad máxima, el cargo que representa y la suma invertida en la comisión que declara.
7.3. Referenciar tramo, fecha, hora, cantidad de kilómetros realizados, cantidad de litros y gasto total de combustible.
7.4. Referenciar la comisión, el motivo y la fecha.
7.5. Estar debidamente suscripta por la autoridad máxima y por la persona que recibe el viático.
7.6. Cada Declaración Jurada deberá estar acompañada de los comprobantes respaldatorios de cada comisión realizada o, en su defecto, de un acta o constancia suscripta por autoridades policiales, juez de paz, autoridades indígenas o provinciales.
Art. 8°: BALANCE PRESUPUESTADO - BALANCE EJECUTADO.
En todos los casos deberán presentar el- ANEXO V - DECLARACIÓN JURADA BALANCE PRESUPUESTADO - BALANCE EJECUTADO (IF-2025-15638709-APN-DTA#INAI) de acuerdo con lo siguiente:
a. Indicar fecha de elaboración y número de expediente por el cual se tramitó el subsidio.
b. Detalle de los rubros aprobados con su respectivo monto y el total del mismo.
c. Detalle del monto ejecutado por rubros, porcentaje de ejecución individualizado y el total de lo ejecutado a la fecha de la rendición.
d. Deberá estar debidamente suscripta por el Secretario/a o Subsecretario de Coordinación -o funcionario de nivel equivalente-o máxima autoridad del ente receptor de los fondos. En caso de los Municipios, deberá estar suscripta por el Secretario de Hacienda o funcionario de nivel equivalente. En el caso de otros entes no gubernamentales, deberá estar suscripta por la autoridad máxima y por el tesorero o contador del ente receptor de los fondos, según corresponda, debiendo en todos los casos, tener el sello del ente receptor de los fondos.
Art. 9°: OTRAS ESPECIFICACIONES.
9.1. En los casos que se presenten comprobantes imputados a gastos de imprevistos, previa remisión al área de rendición de cuentas, los mismos deberán estar aprobados mediante informe técnico circunstanciado por el área técnica generadora propiciante del convenio, programa o proyecto.
9.2. Todos los comprobantes correspondientes a los gastos invertidos deben ser emitidos a nombre del ente receptor de los fondos. Serán considerados válidos los gastos efectivizados vía transferencia electrónica desde la cuenta Bancaria declarada en instancia de presentación del proyecto como cuenta receptora de los fondos.
ARTÍCULO 10°: PLAZOS.
El plazo fijado para la presentación de la rendición de cuentas estará especificado en el convenio, programa o proyecto, en conjunto con las condiciones de cómputo del mismo. En caso de no establecerse el plazo de rendición de cuentas, se aplicará lo estipulado en la normativa vigente, que no podrá exceder el término de los SESENTA (60) días corridos contados a partir de la finalización del plazo de ejecución; o de la recepción de la transferencia de los montos solicitados en los casos que su ejecución sea inmediata.
ARTÍCULO 11°: RESGUARDO DE INFORMACIÓN:
El receptor de los fondos deberá conservar por el termino de CINCO (5) años, contado desde la aprobación de la rendición de cuentas, los comprobantes originales en soporte papel o en soporte electrónico (Art 4°- Decreto N° 782/19).
La documentación original indicada se encontrará debidamente archivada por el ente receptor de los fondos, a disposición del ÁREA DE RENDICIÓN DE CUENTAS de la DIRECCION TECNICO AMINISTRATIVA del INSTITUTO NACIONAL DE ASUNTOS INDIGENAS, para su análisis y verificación en el momento que se considere oportuno, y sometida a las competencias de control previstas en la Ley No. 24.156 modificatorias y complementarias.
ARTÍCULO 12°: INCUMPLIMIENTO.
El incumplimiento injustificado, parcial o total de la obligación de rendir cuentas en tiempo y forma implicará:
12.1. La interrupción automática de nuevas transferencias.
12.2. La obligación del reintegro de los montos no rendidos.
12.3. La remisión de las actuaciones a la Dirección Técnico Administrativa para que realice la cuantificación del saldo pendiente de rendición y luego a la Dirección de Asuntos Jurídicos a fin de iniciar las acciones tendientes para obtener el recupero de los fondos oportunamente efectivizados.
12.4. Se notificará a la UNIDAD DE AUDITORÍA INTERNA del INAI, y en caso de existir un perjuicio fiscal, la UAI informará dicha situación a la SINDICATURA GENERAL DE LA NACIÓN.
12.5. El área sustantiva que dio inicio al actuado del convenio, será la responsable de realizar las intimaciones a los beneficiarios de los subsidios ante la falta de presentación de rendición de cuentas. Se realizarán dos instancias de intimación, al vencer el plazo y a los VEINTE (20) días corridos de vencido el plazo de presentación de la rendición de cuentas.
12.6. La dirección propiciante del convenio, frente al incumplimiento por parte del ENTE RECEPTOR de alguna de las obligaciones asumidas, el uso indebido de la asistencia otorgada, y/o la omisión de rendir cuentas una vez operado el vencimiento del plazo para la presentación de la misma, y agotadas las posibilidades de reconducir el convenio; procederá a intimar por medios fehacientes, el cumplimiento de la obligación en un plazo no mayor a VEINTE (20) días corridos. No mediando en esta etapa, el titular de la dirección propiciante generará un informe técnico que fundamente el incumplimiento y dará intervención a la Dirección de Asuntos Jurídicos del INSTITUTO NACIONAL DE ASUNTOS INDÍGENAS, con el fin de tramitar en un plazo no mayor a VEINTE (20) días corridos la caducidad del aporte financiero, a los efectos de proceder a la solicitud del reintegro de los montos otorgados, y sin perjuicio del inicio de las correspondientes acciones legales que surjan por su incumplimiento.
ARTICULO 13°: DEVOLUCIÓN DE FONDOS.
Vencido el plazo estipulado en el ARTÍCULO 4 y mediando las intimaciones establecidas en el ARTICULO 12 el área sustantiva intimará fehacientemente al Beneficiario, fijando un plazo no mayor de VEINTE (20) días corridos a fin de que se proceda a efectuar la presentación de la rendición de cuentas o devolución de los montos percibidos. En todos los casos, los importes que deban ser devueltos, deberán hacerlo de acuerdo con las instrucciones que imparta la Dirección Técnico Administrativa, depositándose exclusivamente en la cuenta corriente de la Tesorería General de la Nación (TGN) N° 2510/46 Recaudadora TGN, habilitada en la Casa Central del Banco de la Nación Argentina. Para ello se deberá ingresar al portal de recaudación E-Recauda, en la dirección https://erecauda.mecon.gov.ar; conforme lo establecido por las circulares N° 16/1996 y 1/2016 de la TGN y la Disposición Conjunta N° 1/2020 de la Contaduría General de la Nación (CGN) y TGN, o la que en el futuro las reemplace. (Anexo VI - DEVOLUCIÓN DE FONDOS - IF-2025- 15639035-APN-DTA#INAI.
ARTÍCULO 14°: ANÁLISIS Y CONTROL DE LA RENDICIÓN DE CUENTAS:
Una vez ingresada la rendición de cuentas en el INAI, el área técnica propiciante del convenio, programa o proyecto, deberá vincular dicho componente al expediente principal, o hará constar la existencia de otro expediente en el caso que la misma será generada por TAD, y procederá a realizar el control formal y administrativo del mismo a los fines de subsanar las observaciones que pudiera existir, previa remisión al Área de Rendición de Cuentas. El área sustantiva en un plazo de QUINCE (15) días corridos elaborará un informe técnico de cumplimiento del objeto del convenio y remitirá el actuado al Área de Rendición de Cuentas.
14.1 En instancia de evaluación de la rendición presentada, el Área de Rendición de Cuentas podrá realizar pedidos de subsanación o aclaración, en el caso de que la documentación presentada se encuentre incompleta, confusa y/o podrá requerir documentación adicional que considere necesaria. En todos los casos, las solicitudes realizadas por el Área de Rendición de Cuentas mediante comunicación oficial emitida por el sistema GDE, y las respuestas recibidas, deberán quedar incorporadas al actuado correspondiente.
14.2 La mera presentación de la rendición de cuentas documentada, no implica la aprobación de la misma.
14.3. Este análisis consistirá en realizar los cálculos aritméticos que componen la rendición de cuentas; la correspondencia del importe rendido y la validez de los comprobantes presentados.
14.4. La validación se hará de acuerdo con lo establecido en el presente reglamento y utilizando las previsiones de validación establecidas en la normativa vigente en la materia.
14.5. La validación numérico contable es llevada a cabo por el Área de Rendición de Cuentas de la Dirección Técnico Administrativa, a través de la emisión de un informe de donde surja de manera expresa la aprobación o rechazo total o parcial de la rendición de cuentas.
14.6. Los comprobantes rechazados se referenciarán como OBSERVACIONES CUANTITATIVAS y restarán al monto rendido.
14.7. Los comprobantes aceptados con observaciones de forma, y que no restan eventualmente el monto rendido, se referenciarán como OBSERVACIONES CUALITATIVAS y deberán resolverse / subsanarse al cierre del convenio, o podrán ser sujetas a una invalidación en el informe de la rendición final.
14.8. Se entiende que la rendición de cuentas se encuentra cumplida cuando se acredite la afectación de la totalidad de los fondos transferidos, o cuando habiendo acreditado la afectación parcial de los fondos transferidos, se proceda a la devolución de los no aplicados según lo aprobado en acto administrativo de otorgamiento.
14.9. Habrá un plazo de QUINCE (15) días hábiles para que el área de rendición de cuentas emita el informe técnico de aprobación o rechazo total o parcial de rendición de cuentas. En cualquiera de los casos, se regresará el expediente al remitente de la rendición presentada para que prosiga el trámite que corresponda.
14.10. Sin perjuicio de ello, y durante la ejecución del proyecto, el Beneficiario podrá realizar rendiciones parciales previas a la finalización del plazo de ejecución del mismo y/o con anterioridad al vencimiento de los plazos acordados para la rendición.
ARTÍCULO 15°: INTERRUPCIÓN O RETENCIÓN DE FONDOS.
Las máximas autoridades del INSTITUTO NACIONAL DE ASUNTOS INDÍGENAS tendrán las facultades de interrumpir y/o retener en forma automática la transferencia de fondos en la medida en que se constate:
15.1. Incumplimiento, en tiempo y forma, de las rendiciones de cuentas acordadas en convenios bilaterales suscriptos y a suscribirse.
15.2. Objeciones formuladas por la SINDICATURA GENERAL DE LA NACION o impedimentos para el control de la asignación de recursos transferidos.
15.3. La utilización de los fondos transferidos en destinos distintos al comprometido, cualquiera fuera la causa que la origine.
ARTÍCULO 16°: LIBRE DEUDA DE RENDICIÓN DE CUENTAS.
Previo a la aprobación de un nuevo subsidio, el área sustantiva generadora del proyecto deberá consultar al ÁREA DE RENDICIÓN DE CUENTAS de la DIRECCIÓN TECNICO ADMINISTRATIVA, si el ente solicitante adeuda rendiciones de cuentas en el organismo. El responsable del ÁREA DE RENDICIÓN DE CUENTAS conjuntamente con el titular de la DIRECCIÓN TÉCNICO ADMINISTRATIVA, expedirá una certificación que será vinculada al expediente y dará cuenta sobre la existencia o no de Rendiciones de Cuentas pendientes por parte de la ENTIDAD SOLICITANTE. En caso de existir rendiciones pendientes se hará constar que no se podrá efectuar nueva transferencia, hasta tanto no se cumpla con la rendición adeudada.

'DECLARACIÓN JURADA SOBRE APLICACIÓN DE FONDOS DE SUBSIDIOS'
(Lugar y Fecha de emisión)
SEÑOR/A
DIRECTOR/A TÉCNICO ADMINISTRATIVO
INSTITUTO NACIONAL DE ASUNTOS INDÍGENAS

Asimismo, cumplimos en adjuntar un detalle de los respectivos comprobantes respaldatorios de la inversión documentada con arreglo al detalle de fecha, N° de comprobante, proveedor, concepto, e importe total, debidamente firmados por (beneficiario persona física / presidente/a y Contador/a o Tesorero/a del beneficiario).
Adicionalmente, también con carácter de declaración jurada, manifiesto/manifestamos que:
Los fondos recibidos en concepto de subsidio, fueron empleados para el objeto solicitado y/o a para su otorgamiento.(Para el caso de organismos gubernamentales): La declaración deberá contener además, que han sido cumplidos los procedimientos requeridos por las normas provinciales y/o municipales, en materia de administración presupuestaria, sistema de registración contable, régimen de contrataciones, reglamento de bienes y que asimismo fueron observadas las normas de control vigentes en la jurisdicción respectiva.
La totalidad de la documentación original; respaldatoria del empleo de los fondos del subsidio, cumple con las formalidades y requisitos establecidos por la Resolución N° 1415/03 y complementarlas. y modificatorias de la ADMINISTRACIÓN FEDERAL DE INGRESOS PÚBLICOS, salvo los casos de excepción que expresamente se detallan. La documentación ORIGINAL se encuentra debidamente archivada, en el domicilio de.......................(domicilio de la persona física beneficiaria) (sede de la institución u organismo público o privado), a disposición de la DIRECCIÓN TÉCNICO ADMINISTRATIVA DEL INAI, para su análisis y verificación en el momento que se considere oportuno y sometidas a las competencias de control previstas en la Ley N° 24.156.
En los casos de adquisición, construcción, refacción, ampliación o habilitación de inmuebles, que se ha efectuado la atestación marginal en título de propiedad, reglada por el artículo 1° del Decreto N° 23.871/44.
(Firma del beneficiario persona física, o por autoridad máxima y tesorero o contador del Organismo Gubernamental, No Gubernamental o persona de existencia ideal).


Los importes que los deudores ingresen al Tesoro Nacional deberán depositarse exclusivamente en la cuenta corriente de la Tesorería General de la Nación N° 2510/46 Recaudadora T.G.N., habilitada en la Casa Central del Banco de la Nación Argentina, conforme lo expuesto en la Circular 16/1996 T.G.N. de fecha 10 de diciembre de 1996.
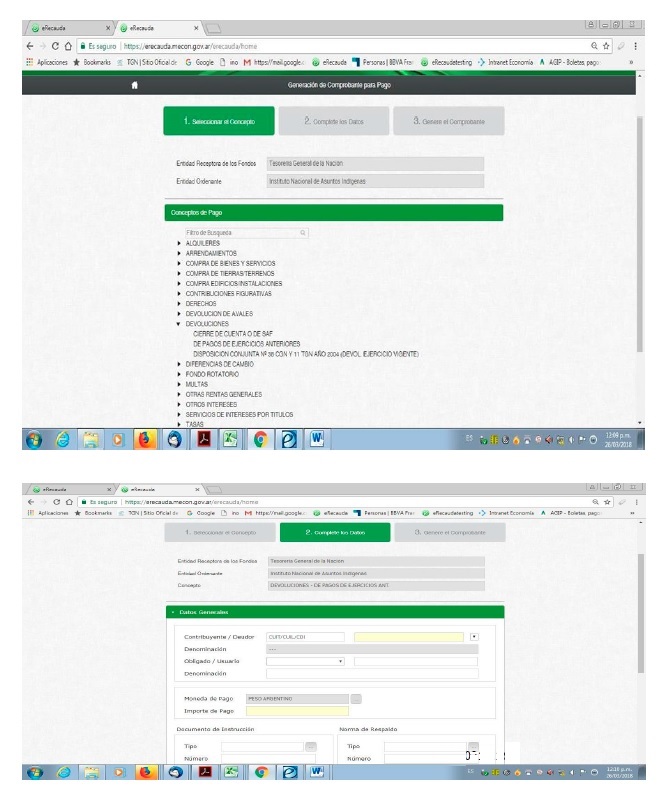
Los deudores que paguen obligaciones en favor de dicha cuenta, ya sea en cumplimiento de normales legales o reglamentarias, de ingresos no tributarios, transferencias, venta de acciones y otros activos, devolución de préstamos, reducciones presupuestarias, devoluciones de Órdenes de Pago u otros conceptos similares, deben ingresar al portal de recaudación E-Recauda, en la dirección https://erecauda.mecon.gov.ar.
El citado Portal cuenta con un instructivo de uso, un apartado de preguntas frecuentes y una dirección de correo electrónico para consultas que facilita la comprensión. Para contar con información adicional se sugiere consultar la Circular N° 1/2016 emitida por la Tesorería General de la Nación y la Resolución de la Secretaría de Hacienda N° 318/2015.
La gestión se inicia dentro del portal, con el ingreso de datos por parte del usuario, el cual podrá generar sus propios comprobantes de pago, pudiendo optar por un Volante Electrónico de Pago (VEP) en el caso de contar con Clave Fiscal (AFIP) para ser pagado en forma electrónica a través de un determinado canal de pago, o bien, generar una Boleta de Depósito, para posteriormente realizar el pago presencial mediante efectivo o cheque, en alguna de las entidades habilitadas. En este último caso no es necesario ingresar con Clave Fiscal (AFIP).
Se destacan como datos relevantes dentro del Portal los correspondientes a:
1. Entidad Receptora de los Fondos: SAF 999 Tesorería General de la Nación.
2. Entidad Ordenante: El Organismo que realiza la gestión del cobro por cuenta del Tesoro Nacional o haya ordenado el pago, SAF 118 Instituto Nacional de Asuntos Indígenas.
Dependiendo de la Entidad Ordenante que se seleccione, se desplegarán Conceptos y Subconceptos, de los cuales el usuario deberá seleccionar el correspondiente al pago que va a efectuar, para luego completar los datos necesarios requeridos por el Sistema.
Es importante mencionar que, el E-Recauda cuenta con una amplia gama de Entidades Bancarias y de pago adheridas al Convenio de Recaudación con AFIP.
Los usuarios que paguen con cheque mediante la Boleta de pago generada dentro del E-Recauda, deberán consultar las particularidades y condiciones de su emisión (denominación del beneficiario, titularidad del cheque, endoso, etc.) a la Entidad Bancaria que corresponda realizar su depósito, según lo pactado dentro de los convenios de recaudación que cada entidad haya celebrado con AFIP.
Se sugiere que el depositante ingrese con Clave Fiscal y pague mediante VEP pues es la forma más segura y la que menos problema presenta en cuanto a la captación del ingreso e impacto financiero.
Resolución 22/2025
RESOL-2025-22-APN-INAI#JGM
Ciudad de Buenos Aires, 13/02/2025
VISTO el Expediente N° EX-2025-06066305-APN-INAI#JGM, la Ley N° 23.302, Ley Nº 24.156 de Administración Financiera y de los Sistemas de Control del Sector Público Nacional, los Decretos N°892 del 11 de diciembre de 1995, N° 225 del 13 de marzo de 2007, 782 del 20 de noviembre de 2019, 7 del 10 de diciembre de 2019 y 50 del 19 de diciembre de 2019 y;
CONSIDERANDO:
Que, de conformidad a la Ley N° 23.302, se otorgan subsidios no reintegrables a las comunidades indígenas mediante el cual se implementan proyectos productivos, fomento a la cultura, educación, su defensa y desarrollo para su plena participación en el proceso socioeconómico y cultural de la Nación, respetando sus propios valores y modalidades.
Que por Resolución INAI N° 8/2025 se abrogó la Resolución INAI N° 235/2004 del 19 de octubre de 2004, mediante la cual se venía otorgando subsidios a las comunidades indígenas y/o sus organizaciones sin contar con un reglamento de rendición de cuentas aprobado que permita cuantificar el impacto y/o resultado de los programas ejecutado.
Que por resolución INAI Nº 587/2007 se creó el Programa Nacional Relevamiento Territorial de Comunidades Indígenas –Re.Te.C.I.-, en cuyo marco se viene transfiriendo fondos a las provincias donde existe mayor cantidad de Comunidades Indígenas para la conformación de Unidades Ejecutoras Provinciales, para la demarcación territorial indígena.
Que mediante el Decreto Nº 225 del 13 de marzo de 2007, se dispuso que cada Jurisdicción o entidad dependiente del PODER EJECUTIVO NACIONAL, cuyos presupuestos incluyan créditos en los Incisos 5 - Transferencias -Transferencias a Gobiernos Provinciales y/o Municipales y 6 – Activos Financieros -, destinados a la atención de programas o acciones de carácter social, que se ejecuten en el marco de convenios bilaterales que prevean la obligación de rendir cuentas, a suscribirse con las Provincias y/o Municipios, dictará un reglamento que regule la rendición de los fondos presupuestarios transferidos, al que deberán ajustarse dichos acuerdos.
Que el Decreto Nº 561/2016 dispuso la implementación del ecosistema de Gestión Documental Electrónica (GDE) en las entidades y jurisdicciones enumeradas en el artículo 8° de la Ley N° 24.156 que componen el Sector Público Nacional, como sistema integrado de caratulación, numeración, seguimiento y registración de movimientos de todas las actuaciones y expedientes del Sector Público Nacional, en reemplazo de aquellos sistemas de gestión documental en uso en ese momento.
Que el Decreto N° 782/2019 estableció que las rendiciones de cuentas de aquellas transferencias y asistencias previstas en los artículos 2° y 3° del Decreto N° 1063/2016 y las que surgen de los Decretos N° 892/1995, 225/2007 y 1344/2007, deberán ejecutarse en formato electrónico mediante los módulos Gestor de Asistencias y Transferencias (GAT), Registro Integral de Destinatarios (RID) y/o Trámites a Distancia (TAD) todos ellos componentes del sistema de Gestión Documental Electrónica – GDE.
Que, en virtud de las competencias y programas desplegadas por este INSTITUTO NACIONAL DE ASUNTOS INDÍGENAS resulta oportuna y necesaria la aprobación de un REGLAMENTO DE RENDICIÓN DE FONDOS OTORGADOS POR EL INSTITUTO NACIONAL DE ASUNTOS INDÍGENAS A LAS COMUNIDADES Y ORGANIZACIONES INDÍGENAS, GOBIERNOS PROVINCIALES Y/O MUNICIPALES, ONG, UNIVERSIDADES NACIONALES Y OTROS ENTES.
Que el mencionado reglamento tendrá por objeto fijar las pautas para la eficaz aplicación del circuito administrativo requerido para efectuar las rendiciones de cuentas de los fondos otorgados conforme a los marcos contables, legales y normativos vigentes.
Que la presentación de rendiciones de cuentas por parte de los sujetos que reciben fondos públicos no sólo obedece a un imperativo legal, sino que deviene necesaria a fin de verificar el destino, la intangibilidad, y la eficiencia en el uso de los mismos, contribuyendo así a la transparencia de la gestión pública.
Que de conformidad a la normativa citada se establece que el Reglamento de Rendición de Cuentas que se dicte en cada jurisdicción y/o entidad competente se incorporará como Anexo de los convenios que se suscriban.
Que resulta necesario aprobar un reglamento general para la rendición de cuentas de fondos presupuestarios transferidos a Provincias, Municipios y/u otros Entes de aplicación a todo el ámbito de ésta cartera de Estado.
Que la UNIDAD DE AUDITORÍA INTERNA de este INSTITUTO tomó intervención en los términos del artículo 101 del Decreto N° 1344/2007.
Que la DIRECCIÓN DE ASUNTOS JURÍDICOS de este organismo tomó la intervención que le compete.
Que la presente medida se dicta en virtud de las facultades establecidas en la ley 23.302, su Decreto Reglamentario N° 155/89 y el Decreto 308/2024.
Por ello,
EL PRESIDENTE DEL INSTITUTO NACIONAL DE ASUNTOS INDÍGENAS
RESUELVE:
ARTÍCULO 1°. - Apruébese el REGLAMENTO DE RENDICIÓN DE FONDOS OTORGADOS POR EL INSTITUTO NACIONAL DE ASUNTOS INDÍGENAS A LAS COMUNIDADES Y ORGANIZACIONES INDÍGENAS, GOBIERNOS PROVINCIALES Y/O MUNICIPALES, ONG, UNIVERSIDADES NACIONALES Y OTROS ENTES, que como Anexo INLEG-2025-15949330-APN-INAI#JGM, forma parte integrante del presente acto.
ARTÍCULO 2°.- Apruébase los formularios de rendición de cuentas conforme al siguiente detalle: ANEXO I: Declaración jurada sobre aplicación de fondos de subsidios (IF-2025-15634968-APN-DTA#INAI); ANEXO II: Documentación respaldatoria de la inversión de fondos - registro de comprobantes (IF-2025-15635386-APNDTA#INAI); ANEXO III: Declaración Jurada de Gastos de Viáticos (IF-2025-15637831-APN-DTA#INAI); ANEXO IV: Declaración Jurada de Gastos de Traslados-combustible (IF-2025-15638296-APN-DTA#INAI); ANEXO V: Balance presupuestado – Balance ejecutado (IF-2025-15638709-APN-DTA#INAI); ANEXO VI: Devolución de fondos (IF-2025-15639035-APN-DTA#INAI) que como Anexos forman parte integrante de la presente.
ARTÍCULO 3°. - El reglamento que se aprueba por el artículo 1° de la presente medida, deberá ser incorporado como anexo a los convenios que en el futuro se suscriban, o deberá hacerse referencia en los actos administrativos que se otorguen, en los que se comprometan créditos asignados en el Inciso 5 —Transferencias.
ARTÍCULO 4°. - Regístrese, comuníquese, publíquese, dése a la DIRECCIÓN NACIONAL DEL REGISTRO OFICIAL y archívese.
Claudio Bernardo Avruj
NOTA: El/los Anexo/s que integra/n este(a) Resolución se publican en la edición web del BORA -www.boletinoficial.gob.ar-
e. 17/02/2025 N° 8456/25 v. 17/02/2025
(Nota Infoleg: Los anexos referenciados en la presente norma han sido extraídos de la edición web de Boletín Oficial)
ÍNDICE.
Art.1 Objetivo
Art. 2 Glosario
Art. 3 Presentación de rendición de cuentas documentada
Art. 4 Requisitos para la presentación de la rendición de fondos transferidos a los beneficiarios solicitantes
Art. 5 Registro de comprobantes - Gastos incurridos
Art. 6 Gastos de viáticos
Art. 7 Gastos de traslados - combustible
Art. 8 Balance presupuestado - Balance ejecutado
Art. 9 Otras especificaciones
Art. 10 Plazos
Art. 11 Resguardo de información
Art. 12 Incumplimiento
Art. 13 Devolución de fondos
Art. 14 Análisis y Control de la rendición de cuentas
Art. 15 Interrupción o retención de fondos Art.
16 Libre deuda de rendición de fondos
ANEXOS.
Anexo I: DDJJ sobre aplicación de fondos de subsidios (IF-2025-15634968-APN-DTA#INAI).
Anexo II: Documentación respaldatoria de la inversión de fondos (IF-2025-15635386-APN-DTA#INAI).
Anexo III: DDJJ de gastos de viáticos (IF-2025-15637831-APN-DTA#INAI).
Anexo IV: DDJJ gastos de traslados - Combustible (IF-2025-15638296-APN-DTA#INAI).
Anexo V: DDJJ Balance presupuestado / Balance ejecutado (IF-2025-15638709-APN-DTA#INAI).
Anexo VI: Devolución de fondos (IF-2025-15639035-APN-DTA#INAI).
ARTÍCULO 1°: OBJETIVO.
El presente reglamento general será de aplicación a todos los convenios que suscriban las autoridades superiores del INSTITUTO NACIONAL DE ASUNTOS INDÍGENAS, en los que ejecuten presupuestariamente transferencias de fondos públicos correspondientes a las partidas principales y parciales del Incisos 5 - Transferencias - Transferencias a Gobiernos Provinciales y/o Municipales, y Transferencias a asociaciones de la Sociedad Civil, asociaciones civiles, simples asociaciones y fundaciones sin fines de lucro, entidades de bien público, federaciones, cooperativas y organizaciones internacionales, COMUNIDADES INDÍGENAS Y ORGANIZACIONES INDÍGENAS, cuya personería jurídica haya sido inscripta en el Registro Nacional de Comunidades Indígenas, Registro de Organizaciones de Pueblos Indígenas, u organismo provincial competente, destinados a la atención de los programas o acciones de carácter social, y que, en consecuencia, requieren un mecanismo de rendición de cuentas a los fines de controlar la efectiva ejecución de dichos fondos, de acuerdo con lo previsto en el acuerdo respectivo.
El presente Reglamento se dicta en virtud de lo dispuesto por los Decretos N° 782/19, N° 892/95, N° 225/07, y modificatorios, y establece los requisitos mínimos, generales y obligatorios que tienen por objeto sistematizar las rendiciones de cuentas de los recursos de inciso 5 (transferencias) de carácter social. Se establece que en el caso de programas y actividades que cuenten con financiamiento internacional y aportes del Tesoro Nacional como contraparte local, los mecanismos de seguimiento y control acordados con los Organismos Financieros Internacionales no obstan al cumplimiento de lo establecido en el presente reglamento. (Decreto 782/2019. Art 11).
El presente REGLAMENTO y sus Anexos, deberá formar parte integrante del Convenio a suscribirse con el ente receptor de los fondos, sugiriéndose la inclusión de una cláusula que disponga su incorporación como Anexo.
ARTÍCULO 2°: GLOSARIO.
Con la finalidad de precisar los conceptos y alcances del presente reglamento, se definen los términos necesarios para su entendimiento:
• ENTE RECEPTOR DE LOS FONDOS:
a) ORGANISMOS GUBERNAMENTALES: organismos de los gobiernos provinciales, municipales, organismos y entes desconcentrados y descentralizados dependientes del Poder ejecutivo nacional y universidades nacionales;
b) ORGANIZACIONES NO GUBERNAMENTALES SIN FINES DE LUCRO: organizaciones de la sociedad civil, asociaciones civiles, simples asociaciones y fundaciones sin fines de lucro, entidades de bien público, federaciones, cooperativas y organizaciones internacionales;
c) COMUNIDADES INDÍGENAS Y ORGANIZACIONES INDÍGENAS, cuya personería jurídica haya sido inscripta en el Registro Nacional de Comunidades Indígenas, Registro de Organizaciones de Pueblos Indígenas u organismo provincial competente.
• INFORME TÉCNICO DE APROBACIÓN DEL PROYECTO: es el documento elaborado sobre la factibilidad del proyecto, suscripto por el/la Director/a del área propiciante, que a su vez es el responsable del monitoreo de la ejecución del proyecto.
• INFORME TÉCNICO DE AVANCE: Es el documento elaborado a los fines de habilitar el desembolso de nuevas cuotas. Las conformidades de los avances estarán suscriptas por el/la Director/a del área sustantiva y el técnico responsable del monitoreo de la ejecución del convenio, programa o proyecto.
• INFORME TÉCNICO FINAL: Es el documento suscripto por el/la directora/a conjuntamente con el agente responsable del monitoreo, elaborado una vez finalizado el proceso de rendición del convenio, programa o proyecto, en el que se certifica el cumplimiento del objeto, el empleo y ejecución de los fondos transferidos conforme al motivo de su otorgamiento, y en caso de existir bienes de uso que hayan sido adquiridos en el marco del convenio, deberá estar asentada la recepción efectiva o el destino final de los mismos.
• CIERRE DE ACTUACIONES: La dirección propiciante del convenio evaluará el complimiento del objeto mediante la emisión de un informe técnico y elevará a la presidencia del INAI un INFORME FINAL conjuntamente con los proyectos de los actos administrativos en la que propicia el cierre de las actuaciones, previo dictamen del servicio jurídico del organismo.
ARTICULO 3°: PRESENTACIÓN DE LA RENDICIÓN DE CUENTAS DOCUMENTADA.
Las documentaciones relacionadas a rendiciones de cuentas deben ser presentadas mediante la plataforma TAD al usuario y código de trámite que determine el INSTITUTO NACIONAL DE ASUNTOS DE INDÍGENAS (INAI) en cada convenio y el expediente que se genere por dicha vía se vinculará, o se dejará constancia de ello, en el expediente del proyecto que se tendrá como principal. En caso que se considere, fundamentada mediante el informe técnico del área sustantiva, que el beneficiario no cuente con acceso a cualquiera de las herramientas necesarias para el uso de la plataforma TAD, o su utilización resulte impracticable por razones técnicas o por falta de recursos informáticos, las rendiciones de cuentas podrán ser remitidas en formato físico, se digitalizarán y serán ingresadas por Mesa de Entradas del organismo y se incorporarán al expediente principal.
ARTÍCULO 4°: REQUISITOS PARA LA PRESENTACIÓN DE LA RENDICIÓN DE FONDOS TRANSFERIDOS A LOS BENEFICIARIOS SOLICITANTES.
Una vez ejecutados los fondos, acorde a los lineamientos del convenio, programa o proyecto que corresponda, y cumplido el plazo determinado en el convenio para la presentación de la rendición de cuentas se deberá presentar y cumplimentar lo siguiente:
4.1. INFORME TÉCNICO DE GRADO DE AVANCE DE EJECUCIÓN DEL OBJETO DEL CONVENIO. El beneficiario emitirá un informe a la fecha de presentación de la rendición de cuentas detallando las actividades realizadas y el nivel de ejecución del objeto del convenio. Podrá adjuntar documentación de respaldo que considere necesaria (fotografía, actas, registros, etc).
4.2. DECLARACIÓN JURADA DE INVERSIÓN DE FONDOS estipulado como ANEXO I - 'DECLARACIÓN JURADA SOBRE APLICACIÓN DE FONDOS DE SUBSIDIOS' (IF-2025-15634968-APN-DTA#INAI) con las siguientes especificaciones:
a) Deberá Especificar:
• Fecha de elaboración.
• Fecha de recepción de las transferencias que se rinden.
• Los datos de quien/es suscribe/n, en carácter de qué, domicilio, provincia, número de resolución por la cual se aprobó el subsidio con cargo a rendir cuenta y el número de expediente y resolución por el cual se tramitó.
• Contener adjunto la copia del extracto de la cuenta bancaria o en su defecto, el extracto de la cuenta escritural en los casos en que el receptor de la transferencia resulte ser una provincia en la que se encuentre implementado el sistema de Cuenta Única del Tesoro - Decreto N° 782/19 art 2. E).
• Detalle de la suma otorgada, inversión documentada rendida, inversión documentada acumulada (en caso de corresponder), y saldo.
b) En la misma deberá constar destino de los fondos:
• Los fondos recibidos fueron empleados para el objeto solicitado y/o tenido en cuenta para su otorgamiento.
• Detalle del grado de avance en el cumplimiento de las metas asociadas a las transferencias/s otorgada/s de acuerdo con el punto 1 del presente artículo.
• Para el caso de organismos gubernamentales, la manifestación expresa de que han sido cumplidos los procedimientos requeridos por las normas provinciales y/o municipales, en materia de administración presupuestaria, sistema de registración contable, régimen de contrataciones, reglamento de bienes y que asimismo fueron observadas las normas de control interno vigentes en la jurisdicción respectiva.
• La totalidad de la documentación original respaldatoria del empleo de los fondos del subsidio, cumple con la formalidades y requisitos establecidos por la Resolución General N° 1415 de la ADMINISTRACIÓN FEDERAL DE INGRESOS PÚBLICOS, del 07 de enero de 2003, sobre FACTURACIÓN Y REGISTRACIÓN, complementarias y modificatorias.
• En los casos de adquisición, construcción, refacción, ampliación o habilitación de inmuebles, que se ha verificado la existencia de la constancia de atestación marginal en título de propiedad, reglada por el artículo 1° del Decreto N° 23.871/44. En caso de comunidades indígenas que no cuente con registración dominial, deberá acreditarse la propiedad mediante carpeta técnica del relevamiento territorial indígena - Ley 26.160 - o informe emanado de la Dirección de Tierras y RENACI de que acredite la posesión.
c) En el caso de las rendiciones de cuentas presentadas por las provincias deberán ser firmadas por el Secretario/a o Subsecretario de Coordinación -o funcionario de nivel equivalente- o máxima autoridad del ente receptor de los fondos.
En caso de los Municipios, deberán ser firmadas por el Secretario/a de Hacienda o funcionario de nivel equivalente. Cuando se trate de otros entes no gubernamentales, deberá estar debidamente suscripta por la autoridad máxima y por el tesorero o contador del ente receptor de los fondos, según corresponda.
ART. 5°: REGISTRO DE COMPROBANTES - GASTOS INCURRIDOS.
Detalle de los gastos incurridos volcados en el ANEXO II - FORMULARIO REGISTRO DE COMPROBANTES - DOCUMENTACIÓN RESPALDATORIA DE LA INVERSIÓN DE FONDOS (IF-2025-15635386-APN-DTA#INAI) - con las siguientes especificaciones:
5.1. Se deberá indicar el organismo cedente, norma que aprobó el desembolso; fecha de elaboración, número de expediente por el cual se tramitó y resolución por la cual se aprobó el mismo.
5.2. Los gastos deberán estar ordenados cronológicamente por rubro según cada proyecto y de acuerdo con la fecha de emisión de los comprobantes, indicando los subtotales de cada uno de ellos y el total invertido. En el caso del rubro honorarios, deberán estar ordenados por proveedor, respetando también el orden cronológico.
5.3. En relación al detalle de los comprobantes se deberá especificar fecha, número de comprobante, proveedor, CUIT, concepto y monto total facturado.
5.4. Deberá estar debidamente suscripta por la autoridad máxima y por el tesorero o contador del ente receptor de los fondos, según corresponda.
5.5. En aquellos casos excepcionales en los cuales el gasto no posea un comprobante que cumpla con todos los requerimientos exigidos por las normativas vigentes, el beneficiario podrá presentar una declaración jurada de ejecución del gasto conformada por las autoridades de la provincia, municipalidad, asociación de la sociedad civil, etc., que luego será conformada por el Director/a del área sustantiva a fin de justificar la ejecución del gasto.
5.6. Documentación respaldatoria de la inversión de fondos.
a. Los comprobantes de pago deberán cumplir con los requisitos establecidos por la AFIP para la emisión de facturas, tickets y recibos; y contener la información detallada según requerimientos del presente reglamento
b. Constancia de inscripción de AFIP y de CAE en los casos que corresponda, debiendo estar incluidas de manera inmediatamente consecutiva y vincularse en el mismo orden que fueron registrados en el ANEXO II.
c. En caso de adquisición de bienes no registrables, adjuntarse placas fotográficas del producto adquirido y actas de entrega a los responsables de su custodia y/o tenencia. En caso de asistencia técnica y/o servicios profesionales, deberán adjuntarse los informes que demuestren la ejecución de las actividades realizadas y/u otra documentación que respalde la actividad, suscripta por el responsable del receptor de los fondos bajo declaración jurada.
d. Se aceptarán: Facturas/recibo/ticket B o C - comprobantes electrónicos - con C.A.E. Dicho código no debe estar vencido. Adjuntar la constatación de los comprobantes con CAE de la AFIP https://servicioswep.afip.gob.ar/genericos/comprobantes/cae.aspx, y tickets o Tickets-factura (Controlador Fiscal).
e. Los comprobantes deberán contener la descripción del artículo o servicio, el precio unitario y estar relacionado al rubro presupuestado.
No se reconocerán aquellos comprobantes que tengan en la descripción los conceptos 'VARIOS', 'ÍTEMS”, 'ARTÍCULO', ETC., excepto que estén acompañados por remito.
f. Las actividades registradas en la AFIP de los proveedores de servicios, insumos o bienes de uso, deberán corresponderse con el/los conceptos / s facturado /s.
g. Los comprobantes deberán estar debidamente suscriptos (con aclaración y/o sello) por la autoridad máxima, y por el tesorero o contador del ente receptor de los fondos, según corresponda.
h. En el caso de las facturas correspondientes a honorarios, además de referenciar el concepto de acuerdo con lo presupuestado, deberá especificar el período facturado, con fecha de vencimiento de pago acorde al pago efectivo del servicio.
i. En el caso de gastos de combustible, no se aceptarán facturas que evidencien un consumo prepagado, ni que refieran a un pago en cuenta corriente; únicamente podrá presentarse un comprobante por cada carga efectuada acompañada por una Declaración Jurada de gastos de Traslado - Combustible (ANEXO IV).
j. En el caso de gastos de traslados, se deberán acompañar a la Declaración Jurada de gastos de Traslado - Combustible (ANEXO IV), con especificaciones del lugar de origen y destino.
ART. 6°: GASTOS DE VIÁTICOS.
En el caso de los gobiernos provinciales, municipales u organismos no gubernamentales que, en el marco del convenio y/o programa contraten técnicos, y en consecuencia tengan estipulados rubros de viáticos, deberán presentar el ANEXO III - FORMULARIO DECLARACIÓN JURADA DE GASTOS DE VIÁTICOS - (IF-2025-15637831-APN-DTA#INAI) con las siguientes especificaciones:
6.1. Indicar el número de expediente, nombre del proyecto y nombre de la persona que recibe el viático.
6.2. Indicar los datos por la autoridad máxima, el cargo que representa y la suma invertida en la comisión que declara.
6.3. Referenciar tramo, fecha, hora, cantidad de días abonados, el valor por día y el total. A efectos de conocer el valor del viático a abonar, se deberá acompañar el documento que defina el valor abonado.
6.4. Referenciar la comisión, el motivo y la fecha.
6.5. Deberá estar debidamente suscripta por la autoridad máxima y por la persona que recibe el viático.
6.6. Cada Declaración Jurada deberá estar acompañada de los comprobantes respaldatorios de cada comisión realizada o, en su defecto, de un acta o constancia suscripta por autoridades policiales, juez de paz, autoridades indígenas o provinciales.
Art. 7°: GASTOS DE TRASLADOS - COMBUSTIBLE.
En el caso de que los beneficiarios tengan previstos gastos de traslados o de asamblea, los mismos deberán presentarse con el - ANEXO IV -DECLARACIÓN JURADA DE GASTOS DE TRASLADO - COMBUSTIBLE IF-2025-15638296-APN-DTA#INAI de acuerdo con lo siguiente:
7.1. Indicar el número de expediente, nombre del proyecto y nombre de la persona que recibe el viático.
7.2. Indicar la autoridad máxima, el cargo que representa y la suma invertida en la comisión que declara.
7.3. Referenciar tramo, fecha, hora, cantidad de kilómetros realizados, cantidad de litros y gasto total de combustible.
7.4. Referenciar la comisión, el motivo y la fecha.
7.5. Estar debidamente suscripta por la autoridad máxima y por la persona que recibe el viático.
7.6. Cada Declaración Jurada deberá estar acompañada de los comprobantes respaldatorios de cada comisión realizada o, en su defecto, de un acta o constancia suscripta por autoridades policiales, juez de paz, autoridades indígenas o provinciales.
Art. 8°: BALANCE PRESUPUESTADO - BALANCE EJECUTADO.
En todos los casos deberán presentar el- ANEXO V - DECLARACIÓN JURADA BALANCE PRESUPUESTADO - BALANCE EJECUTADO (IF-2025-15638709-APN-DTA#INAI) de acuerdo con lo siguiente:
a. Indicar fecha de elaboración y número de expediente por el cual se tramitó el subsidio.
b. Detalle de los rubros aprobados con su respectivo monto y el total del mismo.
c. Detalle del monto ejecutado por rubros, porcentaje de ejecución individualizado y el total de lo ejecutado a la fecha de la rendición.
d. Deberá estar debidamente suscripta por el Secretario/a o Subsecretario de Coordinación -o funcionario de nivel equivalente-o máxima autoridad del ente receptor de los fondos. En caso de los Municipios, deberá estar suscripta por el Secretario de Hacienda o funcionario de nivel equivalente. En el caso de otros entes no gubernamentales, deberá estar suscripta por la autoridad máxima y por el tesorero o contador del ente receptor de los fondos, según corresponda, debiendo en todos los casos, tener el sello del ente receptor de los fondos.
Art. 9°: OTRAS ESPECIFICACIONES.
9.1. En los casos que se presenten comprobantes imputados a gastos de imprevistos, previa remisión al área de rendición de cuentas, los mismos deberán estar aprobados mediante informe técnico circunstanciado por el área técnica generadora propiciante del convenio, programa o proyecto.
9.2. Todos los comprobantes correspondientes a los gastos invertidos deben ser emitidos a nombre del ente receptor de los fondos. Serán considerados válidos los gastos efectivizados vía transferencia electrónica desde la cuenta Bancaria declarada en instancia de presentación del proyecto como cuenta receptora de los fondos.
ARTÍCULO 10°: PLAZOS.
El plazo fijado para la presentación de la rendición de cuentas estará especificado en el convenio, programa o proyecto, en conjunto con las condiciones de cómputo del mismo. En caso de no establecerse el plazo de rendición de cuentas, se aplicará lo estipulado en la normativa vigente, que no podrá exceder el término de los SESENTA (60) días corridos contados a partir de la finalización del plazo de ejecución; o de la recepción de la transferencia de los montos solicitados en los casos que su ejecución sea inmediata.
ARTÍCULO 11°: RESGUARDO DE INFORMACIÓN:
El receptor de los fondos deberá conservar por el termino de CINCO (5) años, contado desde la aprobación de la rendición de cuentas, los comprobantes originales en soporte papel o en soporte electrónico (Art 4°- Decreto N° 782/19).
La documentación original indicada se encontrará debidamente archivada por el ente receptor de los fondos, a disposición del ÁREA DE RENDICIÓN DE CUENTAS de la DIRECCION TECNICO AMINISTRATIVA del INSTITUTO NACIONAL DE ASUNTOS INDIGENAS, para su análisis y verificación en el momento que se considere oportuno, y sometida a las competencias de control previstas en la Ley No. 24.156 modificatorias y complementarias.
ARTÍCULO 12°: INCUMPLIMIENTO.
El incumplimiento injustificado, parcial o total de la obligación de rendir cuentas en tiempo y forma implicará:
12.1. La interrupción automática de nuevas transferencias.
12.2. La obligación del reintegro de los montos no rendidos.
12.3. La remisión de las actuaciones a la Dirección Técnico Administrativa para que realice la cuantificación del saldo pendiente de rendición y luego a la Dirección de Asuntos Jurídicos a fin de iniciar las acciones tendientes para obtener el recupero de los fondos oportunamente efectivizados.
12.4. Se notificará a la UNIDAD DE AUDITORÍA INTERNA del INAI, y en caso de existir un perjuicio fiscal, la UAI informará dicha situación a la SINDICATURA GENERAL DE LA NACIÓN.
12.5. El área sustantiva que dio inicio al actuado del convenio, será la responsable de realizar las intimaciones a los beneficiarios de los subsidios ante la falta de presentación de rendición de cuentas. Se realizarán dos instancias de intimación, al vencer el plazo y a los VEINTE (20) días corridos de vencido el plazo de presentación de la rendición de cuentas.
12.6. La dirección propiciante del convenio, frente al incumplimiento por parte del ENTE RECEPTOR de alguna de las obligaciones asumidas, el uso indebido de la asistencia otorgada, y/o la omisión de rendir cuentas una vez operado el vencimiento del plazo para la presentación de la misma, y agotadas las posibilidades de reconducir el convenio; procederá a intimar por medios fehacientes, el cumplimiento de la obligación en un plazo no mayor a VEINTE (20) días corridos. No mediando en esta etapa, el titular de la dirección propiciante generará un informe técnico que fundamente el incumplimiento y dará intervención a la Dirección de Asuntos Jurídicos del INSTITUTO NACIONAL DE ASUNTOS INDÍGENAS, con el fin de tramitar en un plazo no mayor a VEINTE (20) días corridos la caducidad del aporte financiero, a los efectos de proceder a la solicitud del reintegro de los montos otorgados, y sin perjuicio del inicio de las correspondientes acciones legales que surjan por su incumplimiento.
ARTICULO 13°: DEVOLUCIÓN DE FONDOS.
Vencido el plazo estipulado en el ARTÍCULO 4 y mediando las intimaciones establecidas en el ARTICULO 12 el área sustantiva intimará fehacientemente al Beneficiario, fijando un plazo no mayor de VEINTE (20) días corridos a fin de que se proceda a efectuar la presentación de la rendición de cuentas o devolución de los montos percibidos. En todos los casos, los importes que deban ser devueltos, deberán hacerlo de acuerdo con las instrucciones que imparta la Dirección Técnico Administrativa, depositándose exclusivamente en la cuenta corriente de la Tesorería General de la Nación (TGN) N° 2510/46 Recaudadora TGN, habilitada en la Casa Central del Banco de la Nación Argentina. Para ello se deberá ingresar al portal de recaudación E-Recauda, en la dirección https://erecauda.mecon.gov.ar; conforme lo establecido por las circulares N° 16/1996 y 1/2016 de la TGN y la Disposición Conjunta N° 1/2020 de la Contaduría General de la Nación (CGN) y TGN, o la que en el futuro las reemplace. (Anexo VI - DEVOLUCIÓN DE FONDOS - IF-2025- 15639035-APN-DTA#INAI.
ARTÍCULO 14°: ANÁLISIS Y CONTROL DE LA RENDICIÓN DE CUENTAS:
Una vez ingresada la rendición de cuentas en el INAI, el área técnica propiciante del convenio, programa o proyecto, deberá vincular dicho componente al expediente principal, o hará constar la existencia de otro expediente en el caso que la misma será generada por TAD, y procederá a realizar el control formal y administrativo del mismo a los fines de subsanar las observaciones que pudiera existir, previa remisión al Área de Rendición de Cuentas. El área sustantiva en un plazo de QUINCE (15) días corridos elaborará un informe técnico de cumplimiento del objeto del convenio y remitirá el actuado al Área de Rendición de Cuentas.
14.1 En instancia de evaluación de la rendición presentada, el Área de Rendición de Cuentas podrá realizar pedidos de subsanación o aclaración, en el caso de que la documentación presentada se encuentre incompleta, confusa y/o podrá requerir documentación adicional que considere necesaria. En todos los casos, las solicitudes realizadas por el Área de Rendición de Cuentas mediante comunicación oficial emitida por el sistema GDE, y las respuestas recibidas, deberán quedar incorporadas al actuado correspondiente.
14.2 La mera presentación de la rendición de cuentas documentada, no implica la aprobación de la misma.
14.3. Este análisis consistirá en realizar los cálculos aritméticos que componen la rendición de cuentas; la correspondencia del importe rendido y la validez de los comprobantes presentados.
14.4. La validación se hará de acuerdo con lo establecido en el presente reglamento y utilizando las previsiones de validación establecidas en la normativa vigente en la materia.
14.5. La validación numérico contable es llevada a cabo por el Área de Rendición de Cuentas de la Dirección Técnico Administrativa, a través de la emisión de un informe de donde surja de manera expresa la aprobación o rechazo total o parcial de la rendición de cuentas.
14.6. Los comprobantes rechazados se referenciarán como OBSERVACIONES CUANTITATIVAS y restarán al monto rendido.
14.7. Los comprobantes aceptados con observaciones de forma, y que no restan eventualmente el monto rendido, se referenciarán como OBSERVACIONES CUALITATIVAS y deberán resolverse / subsanarse al cierre del convenio, o podrán ser sujetas a una invalidación en el informe de la rendición final.
14.8. Se entiende que la rendición de cuentas se encuentra cumplida cuando se acredite la afectación de la totalidad de los fondos transferidos, o cuando habiendo acreditado la afectación parcial de los fondos transferidos, se proceda a la devolución de los no aplicados según lo aprobado en acto administrativo de otorgamiento.
14.9. Habrá un plazo de QUINCE (15) días hábiles para que el área de rendición de cuentas emita el informe técnico de aprobación o rechazo total o parcial de rendición de cuentas. En cualquiera de los casos, se regresará el expediente al remitente de la rendición presentada para que prosiga el trámite que corresponda.
14.10. Sin perjuicio de ello, y durante la ejecución del proyecto, el Beneficiario podrá realizar rendiciones parciales previas a la finalización del plazo de ejecución del mismo y/o con anterioridad al vencimiento de los plazos acordados para la rendición.
ARTÍCULO 15°: INTERRUPCIÓN O RETENCIÓN DE FONDOS.
Las máximas autoridades del INSTITUTO NACIONAL DE ASUNTOS INDÍGENAS tendrán las facultades de interrumpir y/o retener en forma automática la transferencia de fondos en la medida en que se constate:
15.1. Incumplimiento, en tiempo y forma, de las rendiciones de cuentas acordadas en convenios bilaterales suscriptos y a suscribirse.
15.2. Objeciones formuladas por la SINDICATURA GENERAL DE LA NACION o impedimentos para el control de la asignación de recursos transferidos.
15.3. La utilización de los fondos transferidos en destinos distintos al comprometido, cualquiera fuera la causa que la origine.
ARTÍCULO 16°: LIBRE DEUDA DE RENDICIÓN DE CUENTAS.
Previo a la aprobación de un nuevo subsidio, el área sustantiva generadora del proyecto deberá consultar al ÁREA DE RENDICIÓN DE CUENTAS de la DIRECCIÓN TECNICO ADMINISTRATIVA, si el ente solicitante adeuda rendiciones de cuentas en el organismo. El responsable del ÁREA DE RENDICIÓN DE CUENTAS conjuntamente con el titular de la DIRECCIÓN TÉCNICO ADMINISTRATIVA, expedirá una certificación que será vinculada al expediente y dará cuenta sobre la existencia o no de Rendiciones de Cuentas pendientes por parte de la ENTIDAD SOLICITANTE. En caso de existir rendiciones pendientes se hará constar que no se podrá efectuar nueva transferencia, hasta tanto no se cumpla con la rendición adeudada.
Anexo I
'DECLARACIÓN JURADA SOBRE APLICACIÓN DE FONDOS DE SUBSIDIOS'
(Lugar y Fecha de emisión)
SEÑOR/A
DIRECTOR/A TÉCNICO ADMINISTRATIVO
INSTITUTO NACIONAL DE ASUNTOS INDÍGENAS
Asimismo, cumplimos en adjuntar un detalle de los respectivos comprobantes respaldatorios de la inversión documentada con arreglo al detalle de fecha, N° de comprobante, proveedor, concepto, e importe total, debidamente firmados por (beneficiario persona física / presidente/a y Contador/a o Tesorero/a del beneficiario).
Adicionalmente, también con carácter de declaración jurada, manifiesto/manifestamos que:
Los fondos recibidos en concepto de subsidio, fueron empleados para el objeto solicitado y/o a para su otorgamiento.(Para el caso de organismos gubernamentales): La declaración deberá contener además, que han sido cumplidos los procedimientos requeridos por las normas provinciales y/o municipales, en materia de administración presupuestaria, sistema de registración contable, régimen de contrataciones, reglamento de bienes y que asimismo fueron observadas las normas de control vigentes en la jurisdicción respectiva.
La totalidad de la documentación original; respaldatoria del empleo de los fondos del subsidio, cumple con las formalidades y requisitos establecidos por la Resolución N° 1415/03 y complementarlas. y modificatorias de la ADMINISTRACIÓN FEDERAL DE INGRESOS PÚBLICOS, salvo los casos de excepción que expresamente se detallan. La documentación ORIGINAL se encuentra debidamente archivada, en el domicilio de.......................(domicilio de la persona física beneficiaria) (sede de la institución u organismo público o privado), a disposición de la DIRECCIÓN TÉCNICO ADMINISTRATIVA DEL INAI, para su análisis y verificación en el momento que se considere oportuno y sometidas a las competencias de control previstas en la Ley N° 24.156.
En los casos de adquisición, construcción, refacción, ampliación o habilitación de inmuebles, que se ha efectuado la atestación marginal en título de propiedad, reglada por el artículo 1° del Decreto N° 23.871/44.
(Firma del beneficiario persona física, o por autoridad máxima y tesorero o contador del Organismo Gubernamental, No Gubernamental o persona de existencia ideal).
IF-2025-15634968-APN-DTA#INAI
ANEXO II
IF-2025-15635386-APN-DTA#INAI
ANEXO III
IF-2025-15637831-APN-DTA#INAI
ANEXO IV
IF-2025-15638296-APN-DTA#INAI
ANEXO V
IF-2025-15638709-APN-DTA#INAI
E-Recauda. Pagos en favor de la cuenta bancaria N° 2510/46
Los importes que los deudores ingresen al Tesoro Nacional deberán depositarse exclusivamente en la cuenta corriente de la Tesorería General de la Nación N° 2510/46 Recaudadora T.G.N., habilitada en la Casa Central del Banco de la Nación Argentina, conforme lo expuesto en la Circular 16/1996 T.G.N. de fecha 10 de diciembre de 1996.
Los deudores que paguen obligaciones en favor de dicha cuenta, ya sea en cumplimiento de normales legales o reglamentarias, de ingresos no tributarios, transferencias, venta de acciones y otros activos, devolución de préstamos, reducciones presupuestarias, devoluciones de Órdenes de Pago u otros conceptos similares, deben ingresar al portal de recaudación E-Recauda, en la dirección https://erecauda.mecon.gov.ar.
El citado Portal cuenta con un instructivo de uso, un apartado de preguntas frecuentes y una dirección de correo electrónico para consultas que facilita la comprensión. Para contar con información adicional se sugiere consultar la Circular N° 1/2016 emitida por la Tesorería General de la Nación y la Resolución de la Secretaría de Hacienda N° 318/2015.
La gestión se inicia dentro del portal, con el ingreso de datos por parte del usuario, el cual podrá generar sus propios comprobantes de pago, pudiendo optar por un Volante Electrónico de Pago (VEP) en el caso de contar con Clave Fiscal (AFIP) para ser pagado en forma electrónica a través de un determinado canal de pago, o bien, generar una Boleta de Depósito, para posteriormente realizar el pago presencial mediante efectivo o cheque, en alguna de las entidades habilitadas. En este último caso no es necesario ingresar con Clave Fiscal (AFIP).
Se destacan como datos relevantes dentro del Portal los correspondientes a:
1. Entidad Receptora de los Fondos: SAF 999 Tesorería General de la Nación.
2. Entidad Ordenante: El Organismo que realiza la gestión del cobro por cuenta del Tesoro Nacional o haya ordenado el pago, SAF 118 Instituto Nacional de Asuntos Indígenas.
Dependiendo de la Entidad Ordenante que se seleccione, se desplegarán Conceptos y Subconceptos, de los cuales el usuario deberá seleccionar el correspondiente al pago que va a efectuar, para luego completar los datos necesarios requeridos por el Sistema.
Es importante mencionar que, el E-Recauda cuenta con una amplia gama de Entidades Bancarias y de pago adheridas al Convenio de Recaudación con AFIP.
Los usuarios que paguen con cheque mediante la Boleta de pago generada dentro del E-Recauda, deberán consultar las particularidades y condiciones de su emisión (denominación del beneficiario, titularidad del cheque, endoso, etc.) a la Entidad Bancaria que corresponda realizar su depósito, según lo pactado dentro de los convenios de recaudación que cada entidad haya celebrado con AFIP.
Se sugiere que el depositante ingrese con Clave Fiscal y pague mediante VEP pues es la forma más segura y la que menos problema presenta en cuanto a la captación del ingreso e impacto financiero.
IF-2025-15639035-APN-DTA#INAI